我把佩洛西 2026 年的三份原始披露件逐笔算了一遍
网上有一类内容常年高热:佩洛西又买了什么。
配图通常是一张涨得很好的 K 线,配文是「跟着国会议员炒股」。评论区里总有人问同一个问题——现在追还来得及吗。
这篇文章想回答的不是这个问题,而是一个更前面的问题:这些数字到底是怎么来的,它们能不能当真。
为了搞清楚,我没有停在任何一家追踪网站的汇总页上,而是回到源头:从美国众议院书记官署(Clerk of the House)下载了 2026 年全部三份原始披露件的 PDF,逐笔核对。
结论比我预想的更有意思:有两处记录格式,只要照字面汇总就会得出与事实相反的信号。
一、先厘清一件事:这几乎不是「佩洛西的交易」
这是所有讨论的起点,却最常被跳过。
Nancy Pelosi(南希·佩洛西)是美国众议院荣誉议长、加州第 11 选区民主党议员。但在原始披露件里,2026 年每一笔交易的登记所有人栏都写着两个字母:SP,即 spouse(配偶)。
披露件能证明的,只是申报所有人是配偶。 她的丈夫 Paul Pelosi(保罗·佩洛西)是一位职业投资人,1973 年创办 Financial Leasing Services,长期做风险投资和房地产。至于「南希本人不持有股票、不参与交易、事先不知情」——这是佩洛西办公室多年来对媒体的一贯表态,不是披露文件的内容,两者要分开看。
无论如何,这一点会影响你怎么理解后面所有的数据:登记在案的,是一位职业投资人多年的交易流水,而不是逐笔的政治人物择时。
再说披露机制本身,它决定了这些数据的物理上限:
- 《STOCK Act》(股票交易披露法) 要求议员及其配偶申报交易,期限是「知悉后 30 天」与「交易后 45 天」两者取其早——实务中往往是前者先到期;
- 金额只报区间,不报精确数。最常见的一档是「1,000,001 至 5,000,000」——跨度五倍;
- 披露件只记录交易,不记录持仓:没有现金余额,没有各标的的当前股数,没有成交价,也没有任何资产的估值。(它确实会记录部分非上市资产的买卖动作——比如 8 月那份里的酒店 LLC 追加投资——但同样只有区间金额,没有存量。)
所以有一句话必须先说明白:
你看到的「佩洛西组合收益率」,都是第三方网站基于区间金额自行估算出来的模拟结果,不是任何一个真实经纪账户的成绩单。
常见的追踪站包括 Congress Stock、Tracefour、Pelosi Tracker、Unusual Whales、Quiver Quantitative 等。由于底层数据本身只有区间,任何一家想给出具体收益率,都必须先自行决定怎么把区间折成一个数(取下限、中点还是上限),以及怎么处理期权与行权。这些选择会显著改变结果。
我没有逐一核验各家的算法,所以下文不对它们作整体评价——我只拿一个能直接看到的例子说明:即便有说明,外人也未必能复算出它给的数字。
本文所依据的三份原始文件可以直接下载核对:1 月披露件 #20033725、6 月披露件 #20034836、8 月披露件 #20035143。
二、比「买了什么」更要紧的:用什么形式买
翻开原始文件,最扎眼的不是买了什么,而是用什么形式买。
2025 年 12 月 30 日那一天,同时买入了四批看涨期权,全部在 2027 年 1 月 15 日到期:
把行权价和当天的实际收盘价放在一起看,性质就一目了然了:
| 标的 | 合约数 | 行权价 | 12/30 收盘价 | 股价 ÷ 行权价 | 每股内在价值 |
|---|---|---|---|---|---|
| Alphabet(GOOGL) | 20 | $150 | $313.85 | 2.09 | $163.85 |
| 苹果(AAPL) | 20 | $100 | $273.08 | 2.73 | $173.08 |
| 亚马逊(AMZN) | 20 | $120 | $232.53 | 1.94 | $112.53 |
| 英伟达(NVDA) | 20 | $100 | $187.54 | 1.88 | $87.54 |
(收盘价为 2025 年 12 月 30 日复权前收盘价;内在价值 = 股价 − 行权价)
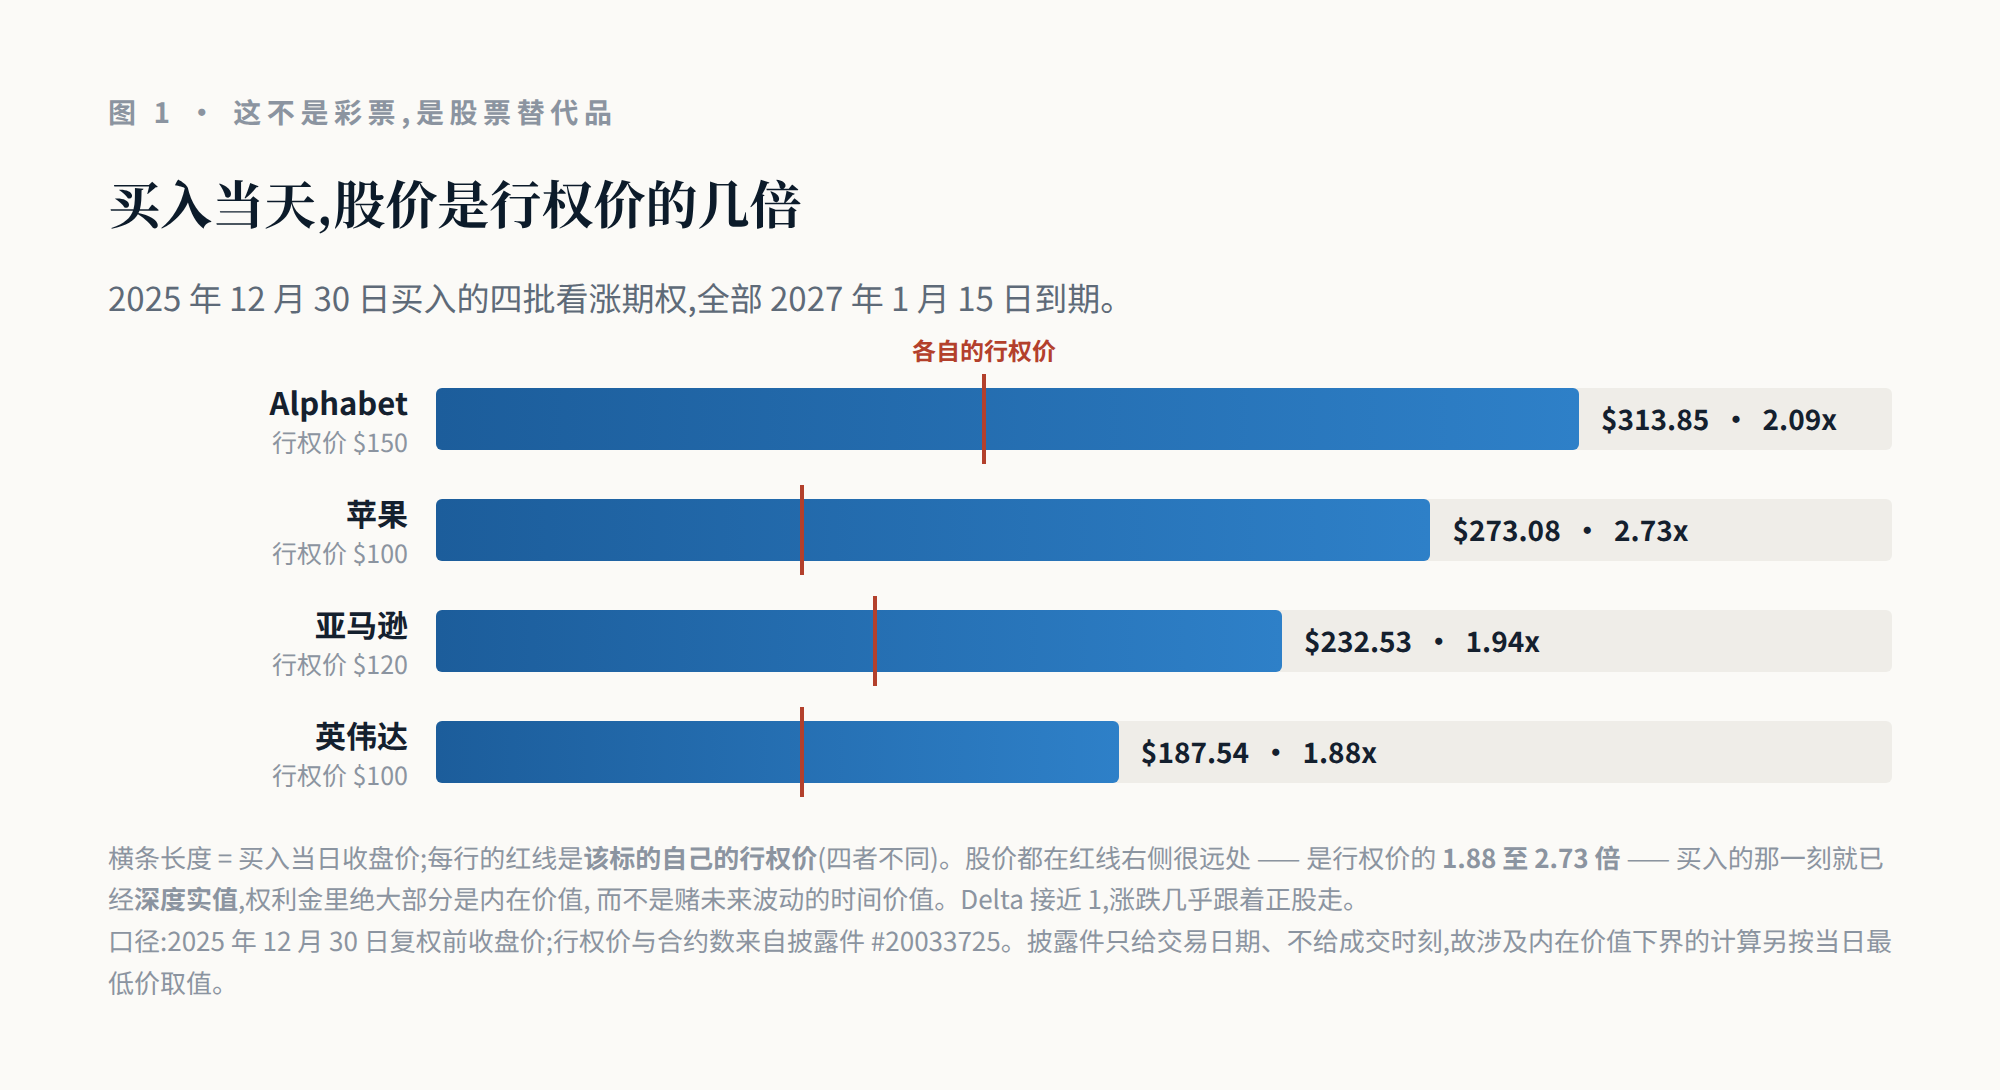
股价是行权价的 1.9 到 2.7 倍。
这意味着这些期权在买入的那一刻就已经深度实值(deep in the money,行权价远低于当时股价),权利金里绝大部分是内在价值(intrinsic value),而不是赌未来波动的时间价值。
行业里管这类工具叫 DITM LEAPs(deep-in-the-money long-term equity anticipation securities,深度实值长期股票预期证券)。它的 Delta(对股价的敏感度)接近 1——股票涨 1 块钱,它基本也涨 1 块钱。
再把披露的金额区间除以合约股数,可以框出出资比例。这里要小心一个细节:披露件只给交易日期,不给成交时刻,所以内在价值的下界必须按当日最低价算,而不是收盘价——否则会高估下界。
以亚马逊为例:20 张合约合 2,000 股,披露区间 10 万至 25 万美元,即每股 50 至 125 美元;而当日最低价 $230.20 减去行权价 $120,内在价值至少 $110.20,所以权利金实际落在 110.20 至 125 美元之间——约为正股价格的一半。
把四笔加总再算(而不是取各家的极值),口径才对:四批期权对应的正股名义价值合计约 200 万美元;按各自当日最低价算,权利金总额不低于 106.4 万美元,而披露区间上限合计 150 万美元。所以整批的出资比例约为 53% 至 75%,对应 1.34 至 1.89 倍的名义杠杆。
区间偏宽,是因为法定披露只给区间、不给精确数——这是这类分析的精度天花板,绕不过去。而且这是名义杠杆(按正股市值算),不是经 Delta 调整后的实际敞口,后者需要逐日期权定价才能算,披露件给不了。
一句话:这不是「花小钱赌大涨」的彩票,而是用不到全额的钱,买下接近全额的股票敞口。
从结构上看,它更接近股票的替代品,而不是短线博弈的工具。(这是对工具属性的描述——披露件证明不了任何人的使用意图。)
而更值得学的是整套循环。把原始文件按时间排开,一个完整的年度周期长这样:
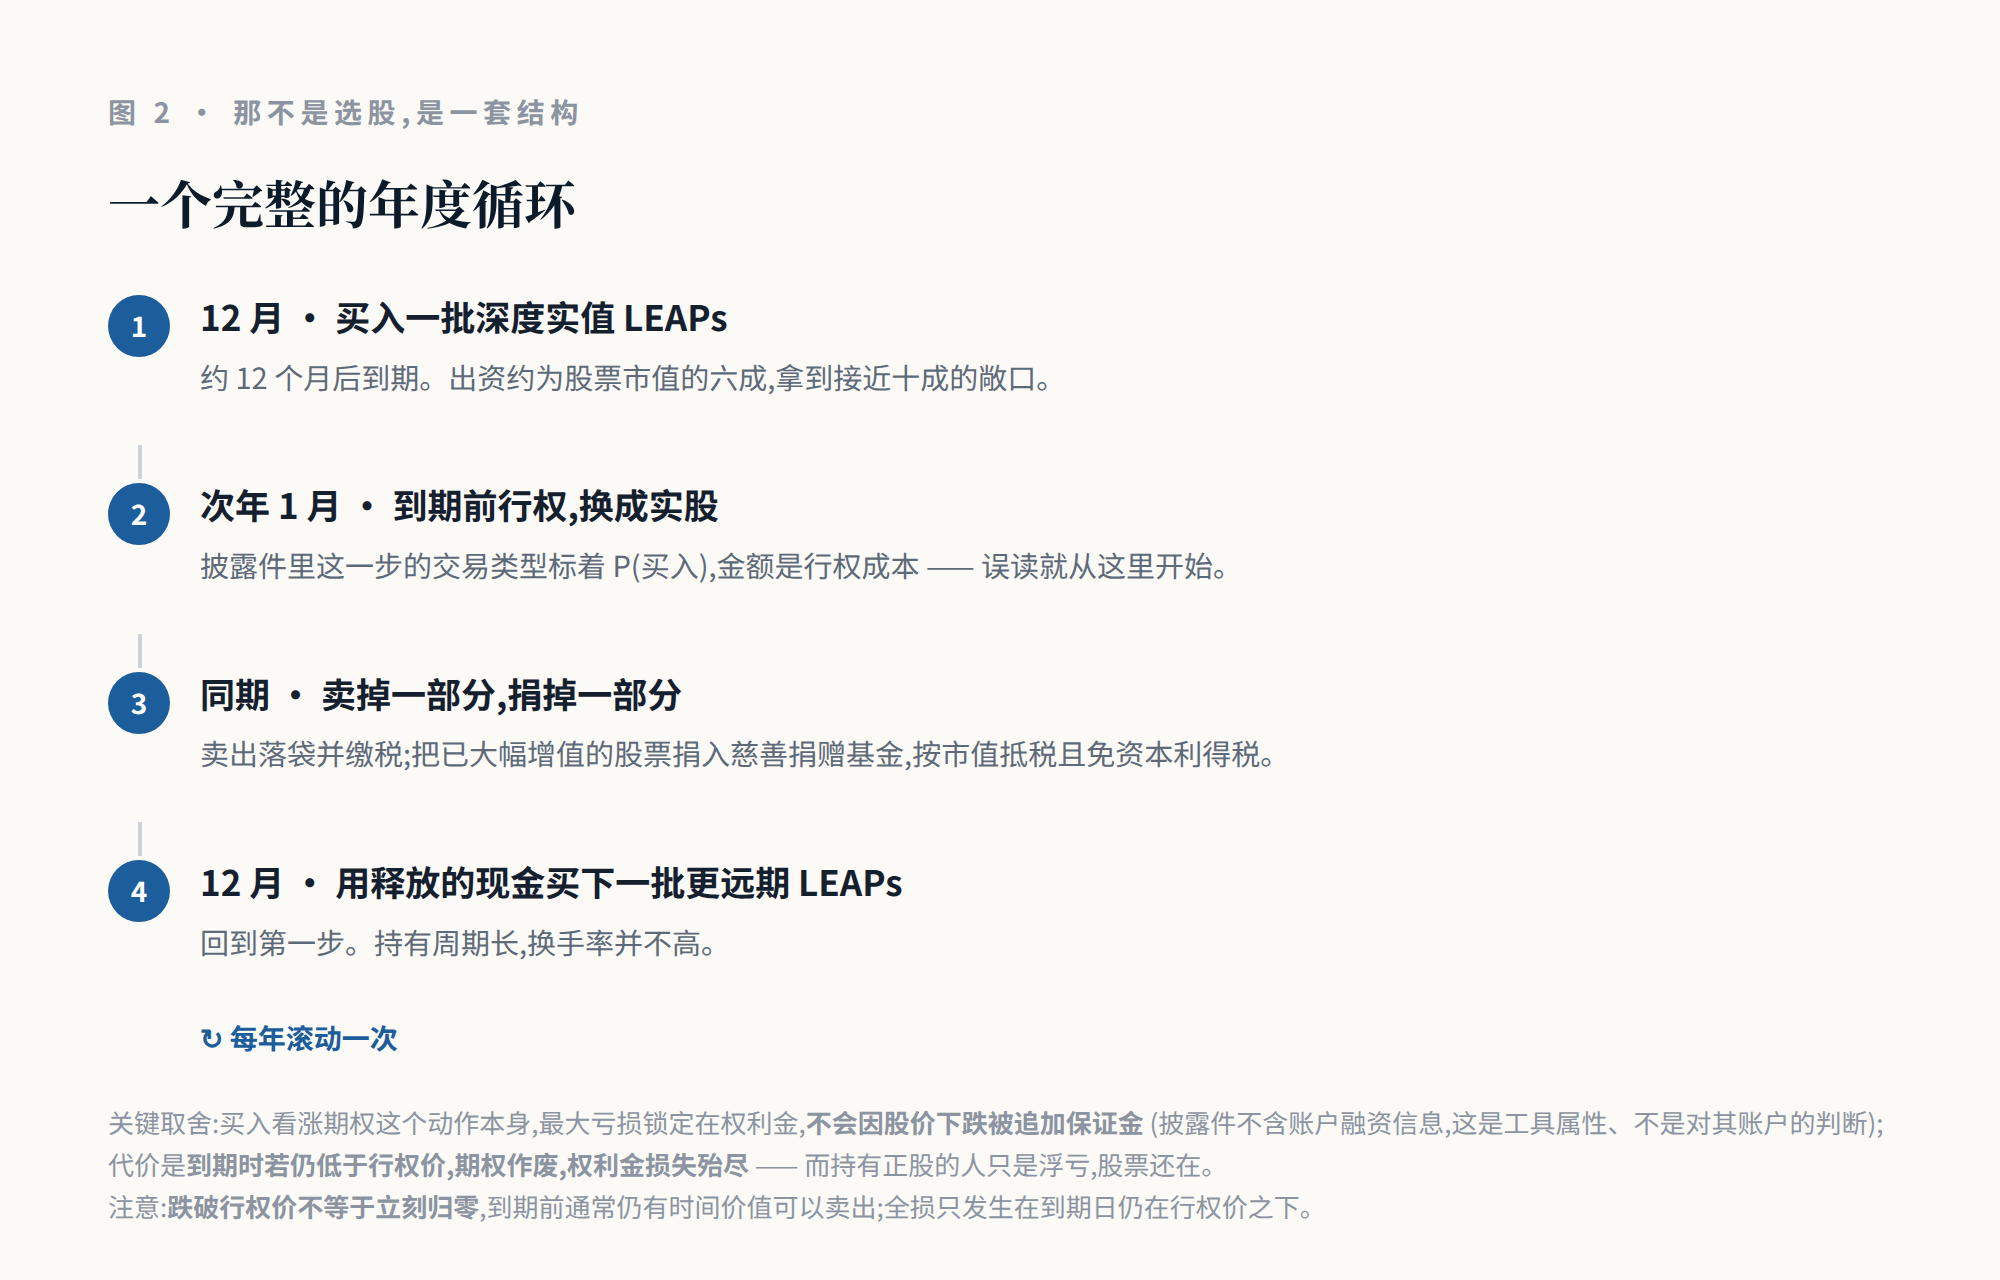
四个设计要点:
只做深度实值。 时间价值占比小,受隐含波动率的影响也相对小——但不是不受影响:隐含波动率、剩余期限、股息与利率仍会作用在价格上。
这里顺便纠正一个常被讲错的点:这类期权的盈亏平衡点是「行权价 + 权利金」。由于权利金里绝大部分已经是内在价值,从买入时的股价算起,真正需要覆盖的只是权利金中超出内在价值的那一小块(时间价值),而不是整笔权利金——把整笔权利金当成需要涨回来的幅度,会严重夸大它的门槛。 只做长期。 到期日在约 10 至 13 个月之后(12 月那批约 12.5 个月,5 月和 7 月那两批约 10 个月),避开短期期权时间价值加速衰减的区间。 买入期权而非融资做多。 买入看涨期权这个动作本身,最大亏损锁定在权利金,不会因为股价下跌而被追加保证金。但有两个前提要说清楚:第一,披露件不含账户融资信息,无法确认整个账户是否另有借贷;第二,实值期权到期通常会被自动行权——如果届时账户现金或额度不足以接货,券商是可能提前替你平仓的。所以「完全没有被动平仓的可能」这句话不成立。 税务与减仓耦合。 把已大幅增值的股票捐入慈善捐赠基金,在符合条件时可按公允市值申报所得税扣除,并且不必确认这部分资本利得,一个动作同时完成降仓位和税务安排。
但代价必须说清楚,这不是免费的午餐:如果到期时股价仍低于行权价,期权作废,整笔权利金损失殆尽;而持有正股的人只是浮亏,股票还在。
这里有一个常见误解要澄清:跌破行权价不等于立刻归零。到期之前,期权通常还有时间价值,可以卖掉换回一部分钱;真正的全损只发生在到期日仍然低于行权价的情形。但在同等条件下,按投入资金的百分比衡量,深度实值 LEAPs 在下跌中的损失比例通常大于正股——毕竟分母只有权利金。就期权本身而言,它是用「到期归零的风险」,换掉了「因股价下跌被追加保证金的压力」。
三、我在原始文件里发现的两处系统性口径错误
这是这篇文章真正的价值所在。
错误一:行权,被记成了新买入
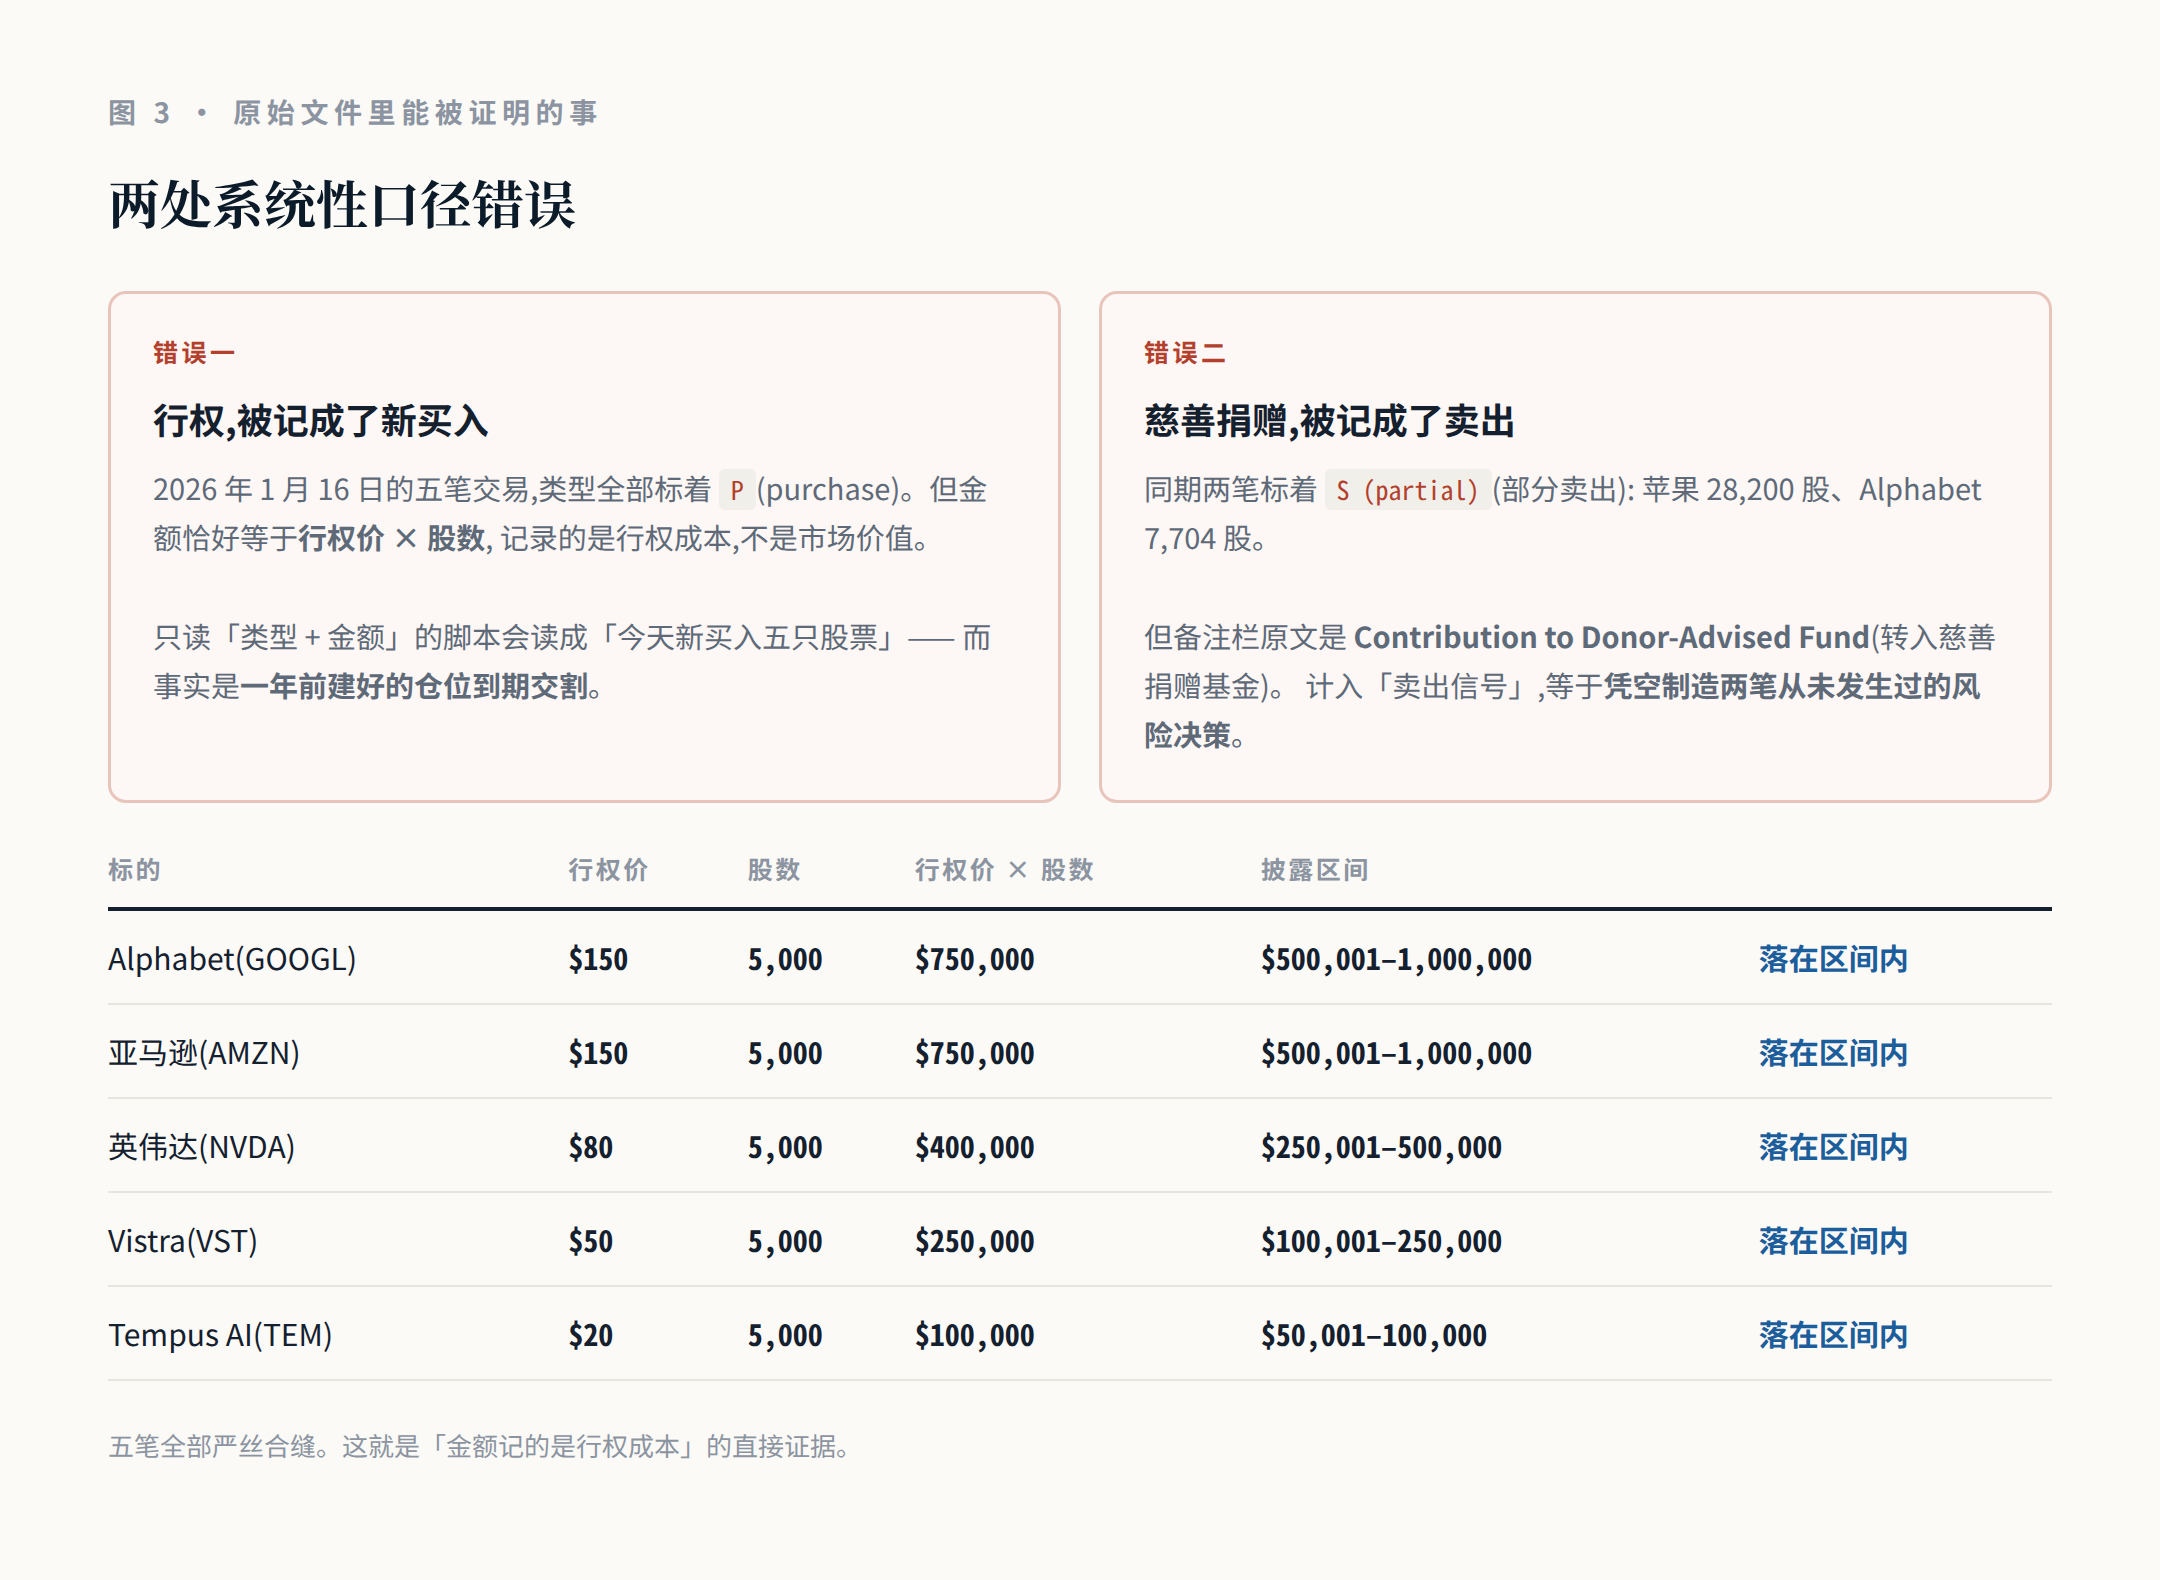
2026 年 1 月 16 日,有五笔交易在披露件里的交易类型全部标着 P,也就是 purchase(买入)。
但备注栏写得很清楚:这是行权——把 2025 年 1 月 14 日买的期权换成股票。
我把每一笔的金额和「行权价 × 股数」对了一遍——Alphabet 和亚马逊各 75 万美元、英伟达 40 万、Vistra 25 万、Tempus AI 10 万。五笔全部严丝合缝地落在各自的披露区间里。
这就证明了:这些条目记录的是行权成本,不是市场价值,更不是一次新的开仓决策。
一个只读「交易类型 + 金额」的自动化脚本,会把这一天读成「佩洛西今天新买入了五只股票」。而事实是:一年前建好的仓位到期交割了。
错误二:慈善捐赠,被记成了卖出
同样在 2025 年 12 月 30 日,有两笔交易的类型标着 S (partial),也就是部分卖出:
- 苹果 28,200 股
- Alphabet 7,704 股
但备注栏的原文是:Contribution to Donor-Advised Fund(转入慈善捐赠基金)。
捐赠确实减少了个人名下的持股,这一点和卖出相同。但它不是市场卖出,也不必然是看空判断——它是一次税务与慈善安排,不需要有人在二级市场接盘。把它和「因为不看好而减仓」画等号,读出来的信号就变味了。
这里必须说清楚我证明了什么、没证明什么: 原始文件能证明的是「这五笔是行权、这两笔是捐赠」,以及记录格式本身容易被误读。我没有逐一核验各家追踪站的算法,所以不能断言它们已经算错了——只能说,任何仅凭「交易类型 + 金额」自动汇总的做法,都会在这两处踩坑。至于捐赠背后的动机,披露件里没有,我不做推测。
四、于是,业绩数字互相矛盾
理解了上面两点,再看各家给出的收益率,就不奇怪了。
网上流传着好几套彼此打架的累计收益率和胜率数字。我不在这里复述任何一个—— 我没能把它们逐一定位到可核验的页面、计算方法和查阅快照,而转述一个自己没法复核的收益率, 和它想批评的做法是同一个毛病。
我只举一个能直接看到的例子。截至 2026 年 9 月 1 日查阅, InsiderFinance 的佩洛西页面 上同时出现着两件事:
- 一组数字显示 2014 年 11 月以来的回报约 +201%,而同期标普 约 +290%——跑输;
- 同一个页面上另一处却写着「跑赢标普约 157 个百分点」。
同一个页面,方向相反的两个结论。(该页数值随行情滚动更新,你现在去看具体数字会变,但这类矛盾的成因不会变。)
除了前面两处容易误读的记录格式,还有四个结构性缺陷让它必然算不准:
- 金额只有区间。 取下限、中点还是上限,结果差几倍——而一个不说明自己取了哪个的数字,别人没法复核。
- 期权和股票混算,而口径直接决定结果。 「买 20 张英伟达看涨期权」这一行,分子该记正股名义价值还是期权盈亏、分母该记名义价值还是实际付出的权利金?不同取法算出来的结果可以差出一个量级,而且差在哪个方向并不固定——期权的损益还受时间价值、隐含波动率、股息和利率影响,正股涨了期权照样可能亏。关键不在哪种算法更对,而在于:只要一家不说明自己用的是哪一种,外人就无从复核它的数字。
- 没有分母。 披露件不含现金、不含非上市资产。没有人知道总资产是多少,所以「组合收益率」在数学上无法从这些文件算出来。常见的「胜率」指标也一样:如果是按笔数统计,它就不加权金额、也不反映未平仓的浮亏——回答的是「赢的次数多不多」,而不是「赚了多少」。具体每家怎么算,同样需要它自己说明。
- 净资产不等于投资业绩。 常被引用的两三亿到六亿美元这个量级,包含房地产、私募股权和多年的非投资收入,用它反推择股能力是错的。
那么,「跑赢」是真的吗
以下是我的推断,不是被数据证明的结论——因为如上所述,真实的总资产、现金比例和精确出资额都不可得,严格的收益归因(把结果拆成杠杆、行业、选股三部分)在缺少这些输入的情况下做不出来。
但有一点可以指出:要解释一个远高于指数的累计回报,并不一定需要假设存在信息优势。 从原始文件里能看到的两个特征,本身就都是放大收益的因素:
- 交易流水高度集中在美股大盘科技——恰好是过去十年表现最好的板块之一。(注意:这说明的是买卖偏好;整个组合的实际集中度需要持仓数据,而 PTR 没有。)
- 深度实值 LEAPs 带来的名义杠杆,2025 年 12 月那批实测为 1.34 至 1.89 倍(上一节)。
(常被一起提及的「持续满仓、极少择时」我这里不引用:披露件只有交易流水,没有持仓和现金,证不了这件事。)
需要强调的是,这两条不能简单相乘去倒推收益率:杠杆是通过每年重建仓位实现的,结果取决于路径、期权成本和每次滚动时的价格,不是一个固定倍数。而且「集中于科技股」本身就是一种选择行为,严格说也属于选股的一部分——我并没有排除选股贡献,只是指出它不是唯一可能的解释。
至于外界长期存在的内幕交易质疑,至今没有定罪记录,家庭方面始终强调所有交易符合披露规则。我无法从公开数据证实或证伪这件事,也不打算暗示什么——只想指出:在解释这个收益率时,它不是一个必需的假设。
五、2026 年真正的变化:主题换了
比起收益率,原始文件里更值得注意的是买了什么。
2026 年三份披露件里的新增标的,指向一条和过去十年不同的线:
| 时间 | 动作 |
|---|---|
| 5 月 29 日 | 买入英特尔(INTC)2027 年 3 月到期、$50 行权价看涨期权 200 张;Uber 同期同行权价 200 张 |
| 7 月 24 / 28 日 | 首次大举建仓 Bloom Energy(BE):合计 15,000 股 + 2027 年 6 月到期、$100 行权价看涨期权 200 张;同时加仓英特尔股票与期权 |
以下是我对这批交易的解读,属于作者推断——披露件只记录买了什么,不记录为什么买。
我的读法是:新增的资金,明显偏向了「AI 跑起来需要的电和芯片产能」,而不是模型本身。
- Bloom Energy = 电。 数据中心的瓶颈正在从「买不到 GPU」移到「接不上电」。Bloom Energy 做的是现场固体氧化物燃料电池,可以绕开电网排队。按披露区间,BE 合计 300 万至 1,200 万美元,英特尔三笔合计 175 万至 650 万美元——BE 的区间两端都更高,但两个区间重叠,所以不能断言实际投入更多。
- 英特尔 = 美国本土先进制程产能。 它是 2026 年唯一横跨两份披露件被两次加仓的标的(5 月、7 月)。(Bloom Energy 也买了两次,但在同一份披露件、相隔四天,性质不同。)
但我必须把不支持这个读法的部分也摆出来,否则就是挑着讲:
- Uber 和这条线关系不大。 它更接近 AI 应用层或出行本身,硬要塞进「电和芯片」的框架里是牵强的。
- Vistra(VST,独立发电商)不是 2026 年的新仓。 它是 2025 年 1 月建的期权,2026 年只是行权交割。把它当成本轮主题转换的证据不成立,虽然它确实说明电力方向早在一年前就已进入组合。
- 同期还有两笔和 AI 完全无关的动作:1 月买入资产管理公司 AllianceBernstein(AB)25,000 单位,7 月追加投资一个旧金山豪华酒店修复项目的 LLC。这提醒我们:股票只是这个家庭资产的一部分,只看股票会高估「主题」的纯粹程度。
早年那套 FAANG 打法(苹果、微软、谷歌、亚马逊、Netflix)已经完成了它的历史任务;近几年组合里还陆续出现过网络安全(Palo Alto Networks)等与数据中心配套相关的方向。
总的说,这个偏向和市场主流的「AI 基础设施」叙事一致——它不神秘,但它比一张 K 线图有信息量。
六、跟单为什么在数学上不成立
用 Bloom Energy 这一笔算给你看,这是 2026 年最新、也最典型的一次。
| 日期 | 发生了什么 | BE 当日价格 | 较参考点 $178.87 |
|---|---|---|---|
| 7 月 24 日 | 买入 10,000 股 + 100 张看涨期权 | $184.89 | — |
| 7 月 28 日 | 再买 5,000 股 + 100 张看涨期权 | $166.84 | — |
| — | 按股数加权的建仓参考价 | $178.87 | 基准 |
| 8 月 21 日 | 披露件签署(法定期限约 8 月 23 日) | 低 $195.68 / 收 $201.45 | +9.4% ~ +12.6% |
| 8 月 24 日 | 媒体开始报道 | 低 $185.93 / 收 $204.02 | +3.9% ~ +14.1% |
| 8 月 25 日 | 报道扩散,当日 +6.6% | 低 $208.30 / 收 $217.45 | +16.5% ~ +21.6% |
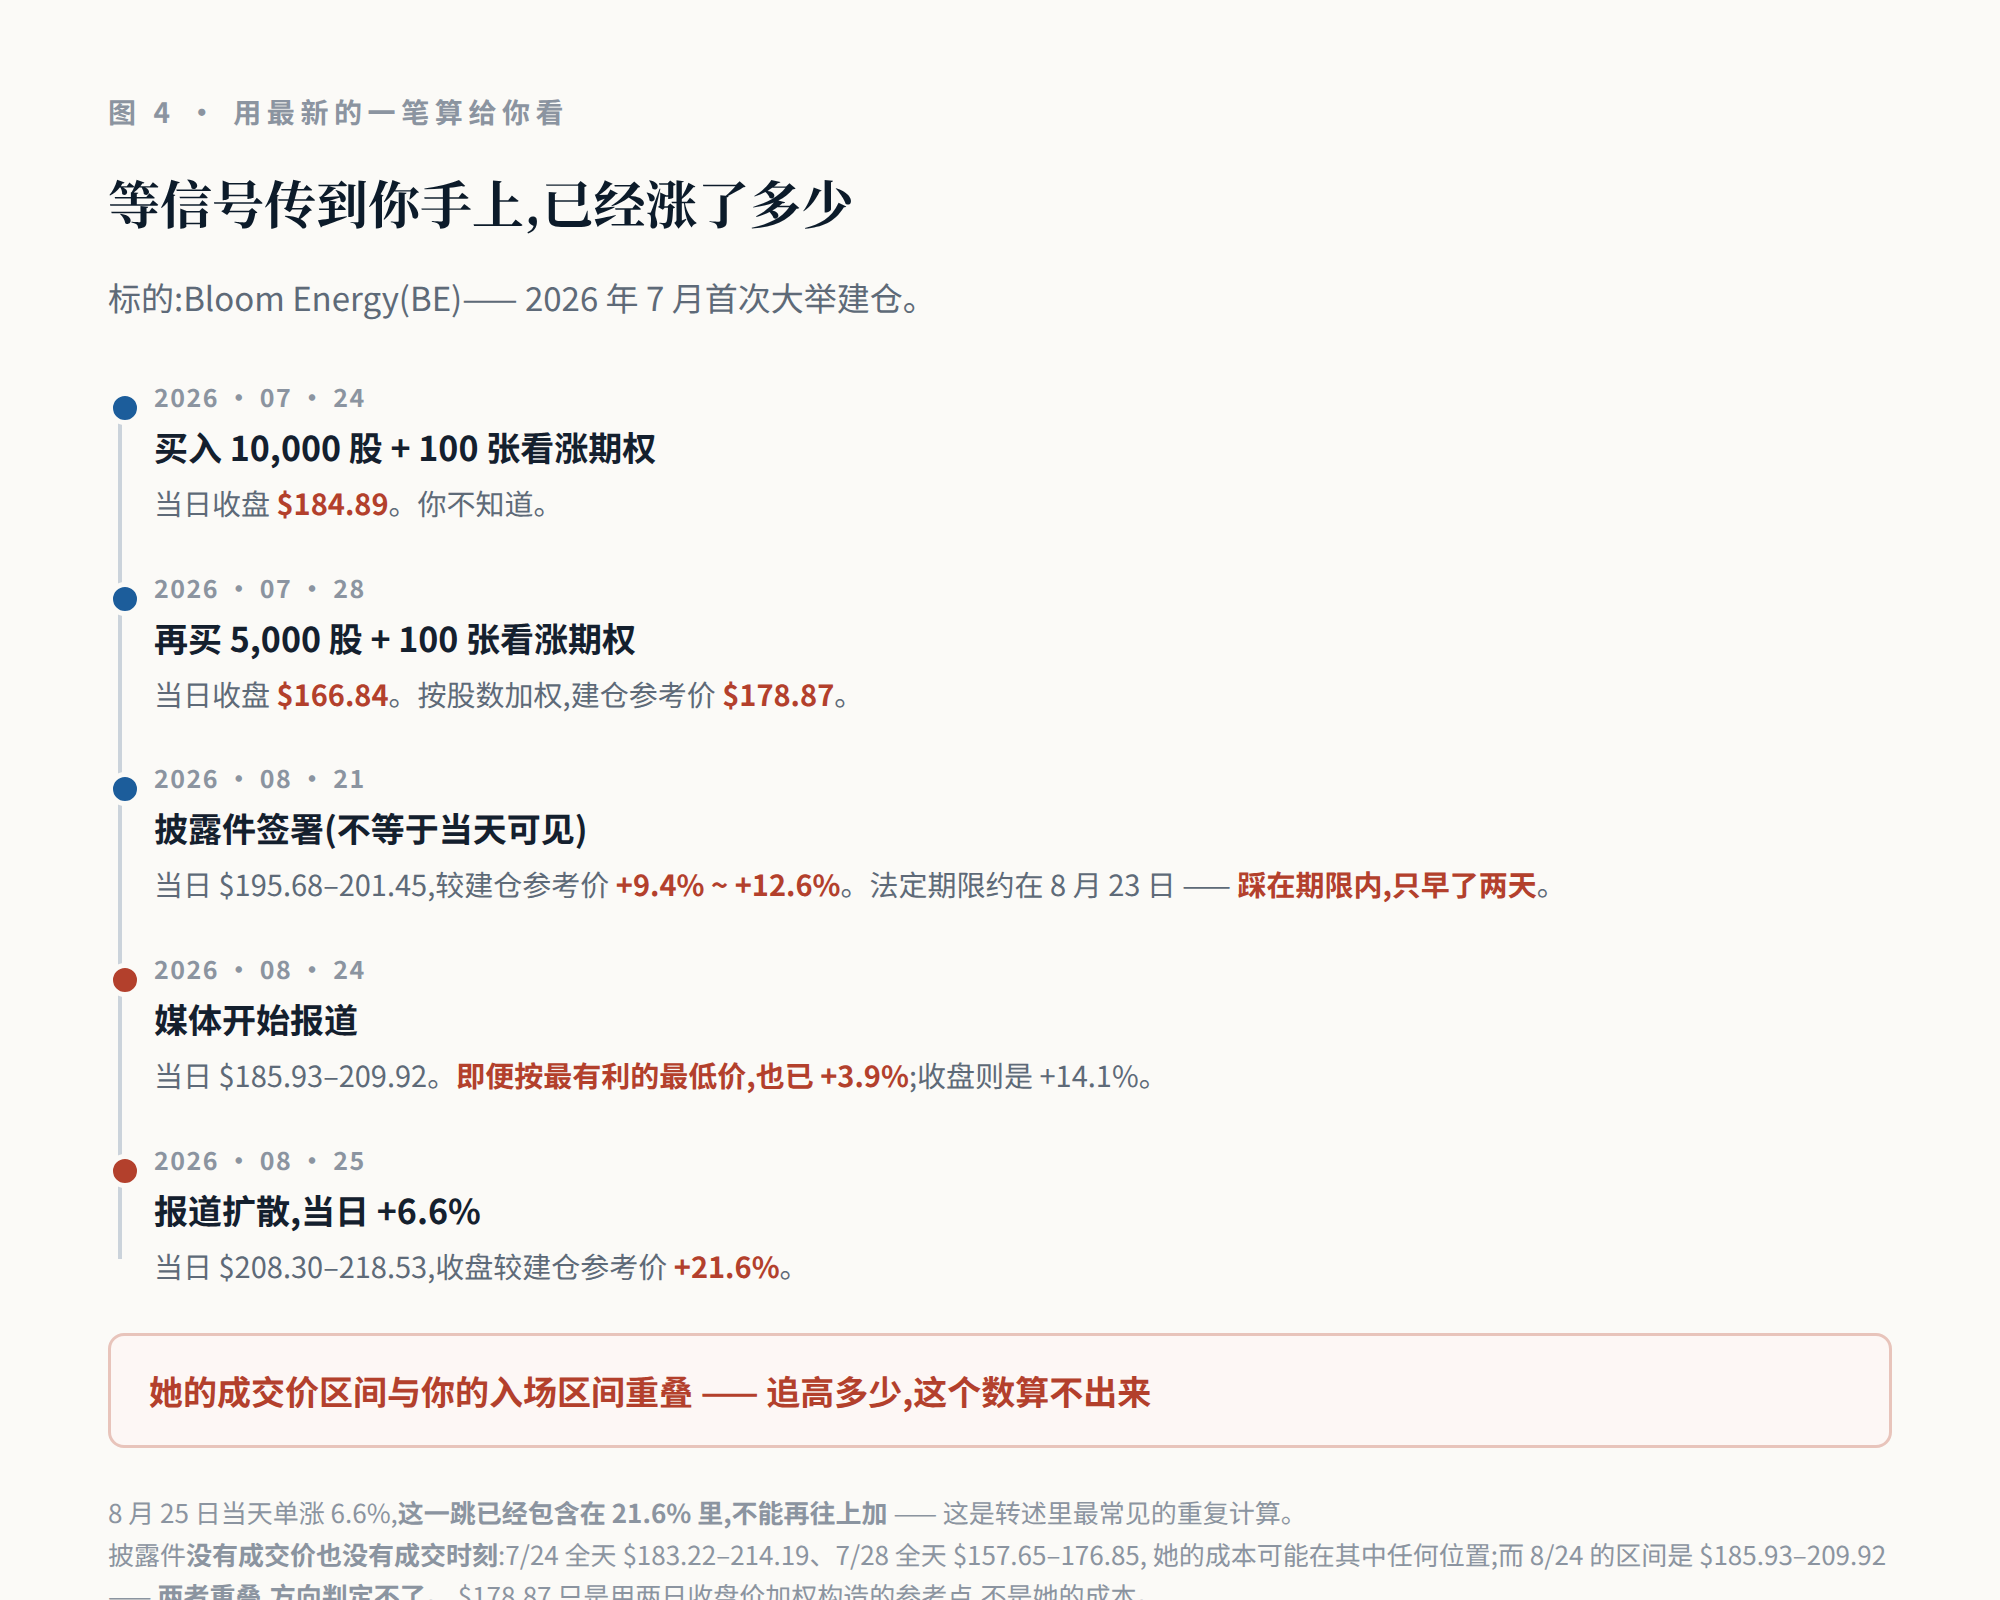
看到这张表,你大概会想算一个数:跟单到底追高了多少。
而这恰恰是重点——这个数算不出来。
披露件给的是金额区间,没有成交价,也没有成交时刻。7 月 24 日 BE 在 $183.22 到 $214.19 之间走了一整天,7 月 28 日在 $157.65 到 $176.85 之间。她的实际成交价可能落在这个范围里的任何位置——上面表格里那个 $178.87 只是我用两天收盘价加权得到的参考点,不是她的成本。
而首篇报道出现的 8 月 24 日,BE 当天在 $185.93 到 $209.92 之间。
两个区间是重叠的。 如果她买在 7 月 24 日的高点附近,一个 8 月 24 日在低位接手的人,成本反而更低。
所以我不会说「你必然追高了百分之多少」——那个方向,公开数据判定不了。
但这不是给跟单洗地,恰恰相反:
你连自己是买贵了还是买便宜了都算不出来,却打算复制这笔交易。 你不知道她的成本,不知道这笔占她总资产的比例,不知道她打算持有多久、什么条件下会走。你唯一知道的,是一个月前有人买过。
还有两件事必须说准:
第一,8 月 25 日的 +6.6% 已经包含在当天的累计涨幅里,不能再往上加——这是很多转述会犯的重复计算。
第二,8 月 21 日只是文件上的签署日期,不等于当天就能被公众看到;被检索到并写成报道,是 8 月 24 日的事。
(顺带一提,披露区间和行情对得上:5,000 股报 50 万至 100 万美元,折合每股 100 至 200 美元,而 7 月 28 日收盘正是 166.84 美元。)
更根本的是:那笔仓位里,期权合约对应的交割股数是 20,000 股,比现货的 15,000 股还多,行权价 $100。(这只是合约的名义股数,不是经 Delta 调整后的实际敞口——那个数披露件给不了;按金额也没法比,披露只有区间。)你在两百多块钱追现货,风险收益结构和她那笔交易根本不是同一回事。
请注意,这个案例里没有出现申报超期:该份披露件的「知悉日期」与交易日相同,按「知悉后 30 天」计,7 月 24 日那笔的期限约在 8 月 23 日,而文件 8 月 21 日签署——踩在期限内,但只早了两天。(按时申报只说明没有违反这一条披露时限,不代表任何更宽泛的合规结论。)
这不是「信号质量」问题,是「信号已经过期」的结构问题。 滞后是制度设计使然,不会因为你盯得更紧而改善。
七、2027 年 1 月:三条线交汇
如果你确实在关注这个数据源,有一件事比任何一笔交易都重要。
第一条线,任期。 她已宣布不谋求连任。按美国宪法第二十修正案,众议员任期在2027 年 1 月 3 日正午结束。此后她不再是国会议员,逐笔的定期交易报告(PTR)也随之停止——「佩洛西持仓追踪」这个数据产品会失去它的持续数据源。
但要说准一件事:披露不是当天就彻底断掉。按众议院伦理委员会的规则,离任议员通常还须在离任后 30 天内提交一份终止财务披露报告,覆盖到任期最后一天。所以真正的顺序是:持续的逐笔披露停在 1 月初,最后一份法定披露在其后一个月左右落地,再往后就没有了。
第二条线,期权到期日。 三批 LEAPs 分别到期于 2027 年 1 月 15 日(Alphabet/苹果/亚马逊/英伟达)、3 月 19 日(英特尔/Uber)、6 月 17 日(Bloom Energy/英特尔)。
注意:任期在 1 月 3 日就结束了,所以这三批的到期日全部落在卸任之后,不只是后两批。
但这里不能推得太满:美式期权可以在到期前的任何一个交易日卖出或行权。 如果她在 2027 年 1 月 3 日之前处置,这些动作仍在披露覆盖期内,外界照样看得到。只有「一直持有到卸任之后再处置」这一种情形,交割才不会出现在任何一份逐笔披露里——而这恰恰是深度实值 LEAPs 最自然的持有方式。
第三条线,立法。 这里要纠正一个流传很广的说法。真正在 2026 年 7 月 22 日以 232 票对 198 票通过众议院的,是 H.R. 7008(Stop Insider Trading Act),不是常被提及的 H.R. 1908——后者更彻底(禁止持有个股),但至今仍在委员会,没有出委。
众议院通过版本的内容是:禁止议员、配偶及受抚养子女买入上市股票及期权等衍生品;卖出前须公告,时间窗口是至少提前 7 天、至多提前 14 天,且公告后可以撤回;并设有罚则。目前已送交参议院。
两点属于我的推断,不是事实:
- 它在参议院通过的概率不高。 众议院共和党把它与一项选民身份认证法案捆绑表决,把原本两党合作的议题变成了党争议题。捆绑通常是为了让对方难以投票。
- 但假如它真的成为法律,信息的方向就反过来了。 现在是等交易发生之后才知道——法律给的是「知悉后 30 天 / 交易后 45 天取其早」的上限,可以更早申报(本文的 BE 案例就是 24 至 28 天),但无论如何都是事后;而那之后,卖出会在发生之前被公告。注意这不等于一个确定的成交信号——公告有 7 到 14 天的浮动窗口,而且可以撤回,公告了不一定真卖。但无论如何,从「只能看后视镜」变成「能看到前挡风玻璃」,是性质上的变化。
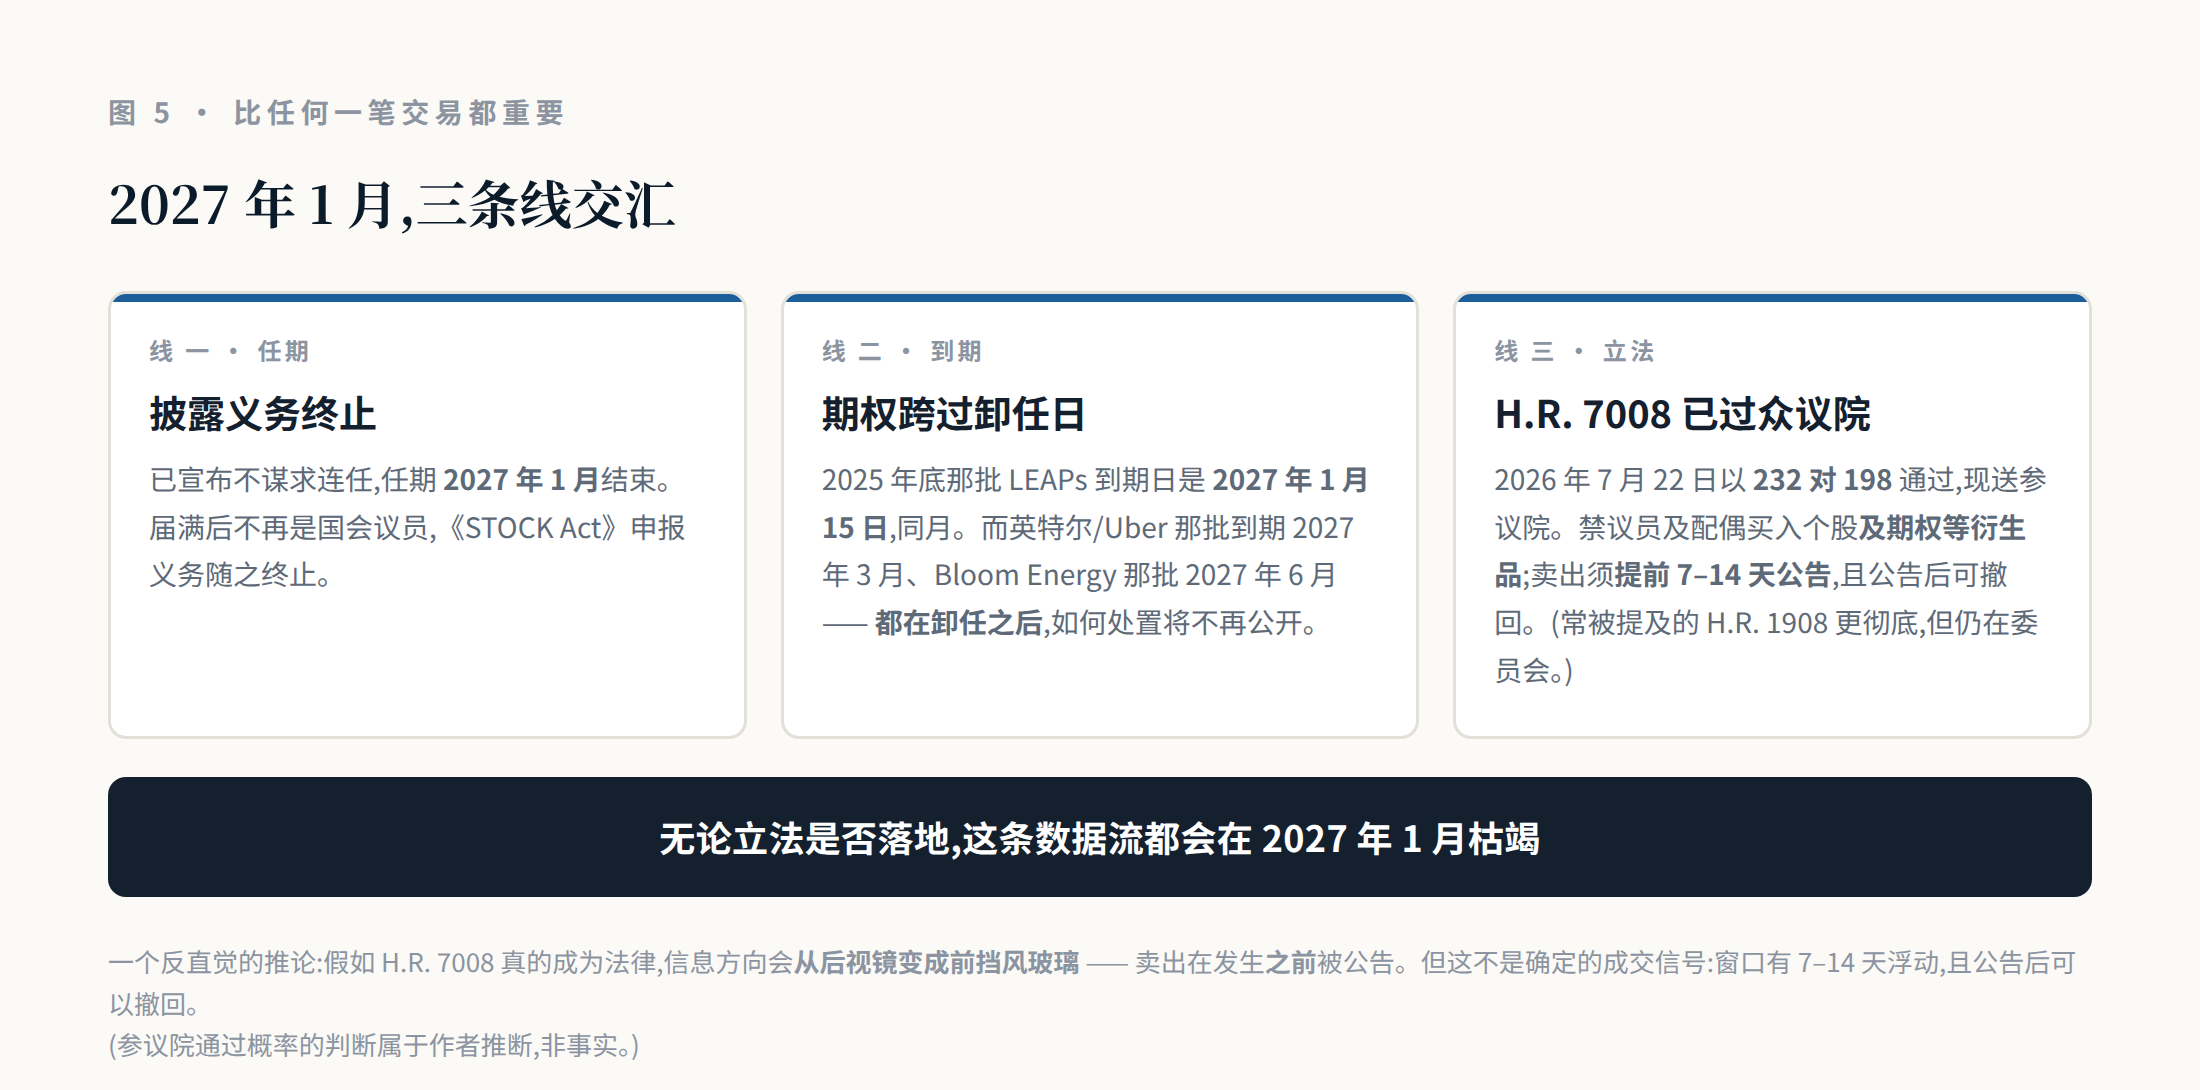
无论立法是否落地,结论都一样:这条持续数据流在 2027 年 1 月初停止,最后一份终止披露之后彻底枯竭。 现在围绕它建立的任何跟单流程,保质期不到五个月。
八、所以,能学的到底是什么
不是标的,是结构。
第一,存在「深度实值 LEAPs 作为持股替代」这种结构。 它用低于全额的资金拿到接近全额的股票敞口,且不会因为股价下跌被追加保证金。但它不适合大多数人:最坏情况是到期时权利金损失殆尽,所以风险必须按全部权利金计,而不是按股价跌幅估;实值期权到期通常自动行权,账户现金不足时仍可能被券商提前处置;它还需要相应的期权交易权限等级,以及对到期日的持续管理。这里只是说明它是什么,不是说它适合谁。
第二,减仓和税务安排可以耦合。 捐赠已大幅增值的股票,在符合条件时能同时降低仓位并取得所得税扣除(deduction,是抵减应税所得,不是等额抵免税款)。能否按公允市值扣除、能否免于确认资本利得,取决于持有期限、资产类型、是否分项扣除、收入上限等一系列条件。这套规则属于美国税法,不同税务身份和辖区差别很大,不能照搬。
第三,也是最重要的一条:主题方向可以自己验证。 「AI 的瓶颈正在从算力转向电力」是一个可以独立研究、可以证实或证伪的命题。你不需要靠任何人的持仓来给它背书。
真正让我觉得值得写这一篇的,是那五笔行权。
它们静静地躺在一份公开 PDF 里,标着 P。而算一下「行权价 × 股数」就会发现,五笔的结果全都不多不少落在各自的披露区间里。任何人都能下载,任何人都能算。但在被转成汇总数据、再转成「佩洛西又买了什么」的推送之后,它们变成了一个和事实相反的信号。
信息从来不缺,缺的是有人回到原始文件,把加减乘除做一遍。
本文所有交易数据来自法定公开披露文件,不含任何非公开信息。文中金额均为披露件的区间值,非精确成交额。本文是对已公开历史交易的分析,不构成任何投资建议。